- Получить представление о понимании риска в финансах
- Научиться измерять риск
- Понять основные принципы оценки стоимости финансовых инструментов
- Понять связь между ценой облигации и процентными ставками
- Понять, почему облигации могут быть рискованными
- Изучить основные теории временной структуры процентных ставок
2018-03-09
Цели лекции
Понятие риска в финансах – 1
- Риска избежать невозможно
- Любые экономические решения связаны с риском (К примеру, стоит ли покупать КАСКО на автомобиль или ограничиться ОСАГО? Стоит ли брать ипотеку сейчас или подождать?)
- Понимание риска в финансах – в отличие от других сфер жизни – связано с необходимостью измерения риска и оценки справедливой цены за перенос риска от одного участника к другому.
Понятие риска в финансах – 2
- Риск в финансах – это оценка меры неопределенности относительно будущих выплат в течение определенного времени относительно некоторого бенчмарка.
- Риск – величина, которая может быть оценена.
- Риск связан с неопределенностью будущего – мы не знаем точно, какой из будущих возможных вариантов развития событий осуществится.
- Риск связан с будущими выплатами – мы должны представить все возможные варианты и оценить их вероятности.
Понятие риска в финансах – 3
- Понимание риска в финансах относится к инвестиции или совокупности инвестиций. Инвестиции здесь понимаются широко.
- Риск должен измеряться в течение определенного временного периода. В общем случае риск меньше в короткие промежутки времени.
- Риск должен измеряться относительно бенчмарка – стандарта, а не в абсолютном выражении. К примеру, для акций обычно бенчмарк это фондовый индекс, для корпоративных облигаций – процентная ставка по госбумагам (безрисковый актив).
Вероятности и ожидаемая стоимость
- Теория вероятности говорит нам, что для того, чтобы оценить неопределенность, нам необходимо составить список всех возможных исходов и оценить вероятность (шансы) каждого из этих вариантов.
- Вероятность – это мера оценка возможности того, что событие произойдет. Вероятность находится между 0 (событие точно не произойдет) и 1 (событие точно произойдет).
| Возможность | Вероятность | Исход |
|---|---|---|
| №1 | 1/2 | Орел |
| №2 | 1/2 | Решка |
- Сумма вероятностей возможных исходов должна быть равна 1 по определению.
Вероятности и ожидаемая стоимость
- Инвестируем 1000 рублей в покупку акций Газпрома. Возможные исходы:
| Возможность | Вероятность | Исход |
|---|---|---|
| №1 | 0,1 | 200 |
| №2 | 0,4 | 700 |
| №3 | 0,4 | 1300 |
| №4 | 0,1 | 2000 |
Ожидаемая стоимость (математическое ожидание) = \[0,1 (200) + 0,4(700) + 0,4 (1300) + 0,1 (2000) = ? \]
Вероятности и ожидаемая стоимость
- Ожидаемые значения удобнее считать в доходностях (returns). Использование относительных мер (процентов) позволяет сравнивать доходности независимо от абсолютной суммы инвестиций.
- Изменчивость исходов приравнивается к риску.
- Безрисковый актив – это инвестиция, будущая стоимость которой известна и доходность которой не связана с риском (выплаты гарантированы и не могут измениться).
Безрисковый актив
- Безрисковый актив – бумага, которая предлагает предсказуемую ставку доходности в выбранной валюте и в пределах горизонта данного инвестора.
- Если брать общую ситуацию, когда нет конкретного инвестора, то безрисковыми активам следует считать те из них, которые предлагают предсказуемую доходность инвестору в пределах короткого периода принятия решения – торгового дня.
- Если за расчетную единицу принят рубль, а период принятия решений – один рабочий день, то безрисковой ставкой доходности можно считать процентную ставку по коротким ОФЗ.
- Другие альтернативные варианты безрисковой ставки в рублях – ставка по депозитам Сбербанка или других банков, ставка на рынке межбанковского кредитования (MIACR или другие).
Дисперсия и среднеквадратическое отклонение
Дисперсия – это среднее квадратов отклонений возможных исходов от ожидаемого значения, взвешенных согласно их вероятности.
- Рассчитать ожидаемое значение (mean)
- Вычесть ожидаемое значение от каждого возможного исхода и возвести в квадрат
- Умножить каждый исход на его вероятность.
- Сложить слагаемые.
Среднеквадратическое отклонение (СКО) – квадратный корень дисперсии – имеет ту же размерность, что и исходные величины (проценты, рубли, доллары и проч.)
Если две инвестиции имеют одинаковую доходность, но разное СКО мы предпочитаем инвестицию с меньшим значением СКО как менее рискованную.
Премия за риск и компромисс между риском и доходностью
- Большинство людей не любят риск и готовы заплатить за то, чтобы его избежать. Пример – страховка.
- Risk averse инвестор всегда предпочтет менее рискованную инвестицию - при одинаковой доходности.
- Существует trade off между риском и доходностью. Как правило, бОльшая доходность связана с бОльшим риском.
Источники риска и управление риском
- Риски можно поделить на две группы : 1) идиосинкратический или уникальный риск 2) системный риск – риск в масштабах всей экономики
- Идиосинкратический риск – риск отрасли или риск отдельной компании
- Идиосинкратический риск можно снизить путем диверсификации, то есть владения более чем одним активом (риском) в каждый момент времени. Диверсификация позволяет снизить снизить риск до определенного уровня, не жертвуя при этом ожидаемой доходностью.
- Хеджирование – стратегия снижения идиосинкратического риска путем осуществления инвестиций с противоположными рисками
Рынок ценных бумаг
- Облигации
- Акции
- Производные финансовые инструменты
Общие подходы к оценке стоимости финансовых активов
- Современные теории стоимости активов (asset pricing) основываются на базовой модели приведенной стоимости с учетом неопределенности будущих денежных потоков, изменения ставок дисконтирования и проч.
- Мы рассматриваем простейшие случаи – без учета неопределенности и ее динамической структуры.
\[ PV = \sum\limits_{i=1}^n \frac{CF_i}{(1+r)^i} \]
Расчет стоимости облигаций
Облигация определяет фиксированные платежи, которые должны быть выплачены, а также точные даты этих платежей. Вопрос. Сколько вы должны быть готовы заплатить за облигацию?
Это зависит от характеристик облигации. Типы облигаций:
- с нулевым купоном (zero-coupon bonds). Заемщик к сроку погашения возвращает номинальную стоимость (Пример - US Treasury Bills)
- c фиксированным купоном – последовательность фиксированных платежей + возвращение номинала в конце срока погашения. Пример - ОФЗ и большинство корпоративных облигаций.
- с переменным купоном – купонные выплаты привязаны к определенным индикаторам (ставки денежного рынка, инфляция и проч.)
- консоль – "вечная" облигаций – периодические выплаты неопределенное время, номинал не возвращается. Пример - некоторые облигации Великобритании.
Облигации с нулевым купоном
Для облигации с номиналом в 1000 рублей номинальная стоимость равняется:
\[ = \frac{1000}{(1+i)^n} \]
Предположим, что \(i = 10%\), тогда стоимость однолетней бумаги:
\[ = \frac{1000}{(1+0,1)^1} = 909,09 \]
стоимость 6-месячной бумаги равна:
\[ = \frac{1000}{(1+0,1)^{1/2}} = 953,46 \]
Облигации с нулевым купоном
- Для облигаций с нулевым купоном связь между ценой и процентной ставкой аналогична расчету приведенной стоимости инвестиции.
- Мы можем вычислить процентную ставку исходя из цены облигации. К примеру, текущая стоимость однолетней бумаги равна 950. Тогда процентная ставка по формуле приведенной стоимости равна:
\[ i = (1000/950) - 1 = 5,26 % \]
Облигации с фиксированным купоном
Эмитент облигации обещает осуществить серию периодических купонных платежей, а также вернуть номинал в дату погашению.
\[ P_{cb} = \frac{Coupon}{(1+i)^1} + \frac{Coupon}{(1+i)^2} + ... + \frac{Coupon}{(1+i)^n} + \frac{FaceValue}{(1+i)^n} \]
Доходности облигаций
- Мы умеем вычислять стоимость облигации, если знаем процентную ставку.
- Мы можем также решать обратную задачу – вычислить доходность инвестиции, опираясь на рыночную цену облигации.
- Объединив информации по будущим выплатам (уникальные характеристики облигации) и ее рыночную цену – мы можем получить доходность (yield)
Доходность к погашению (yield-to-maturity)
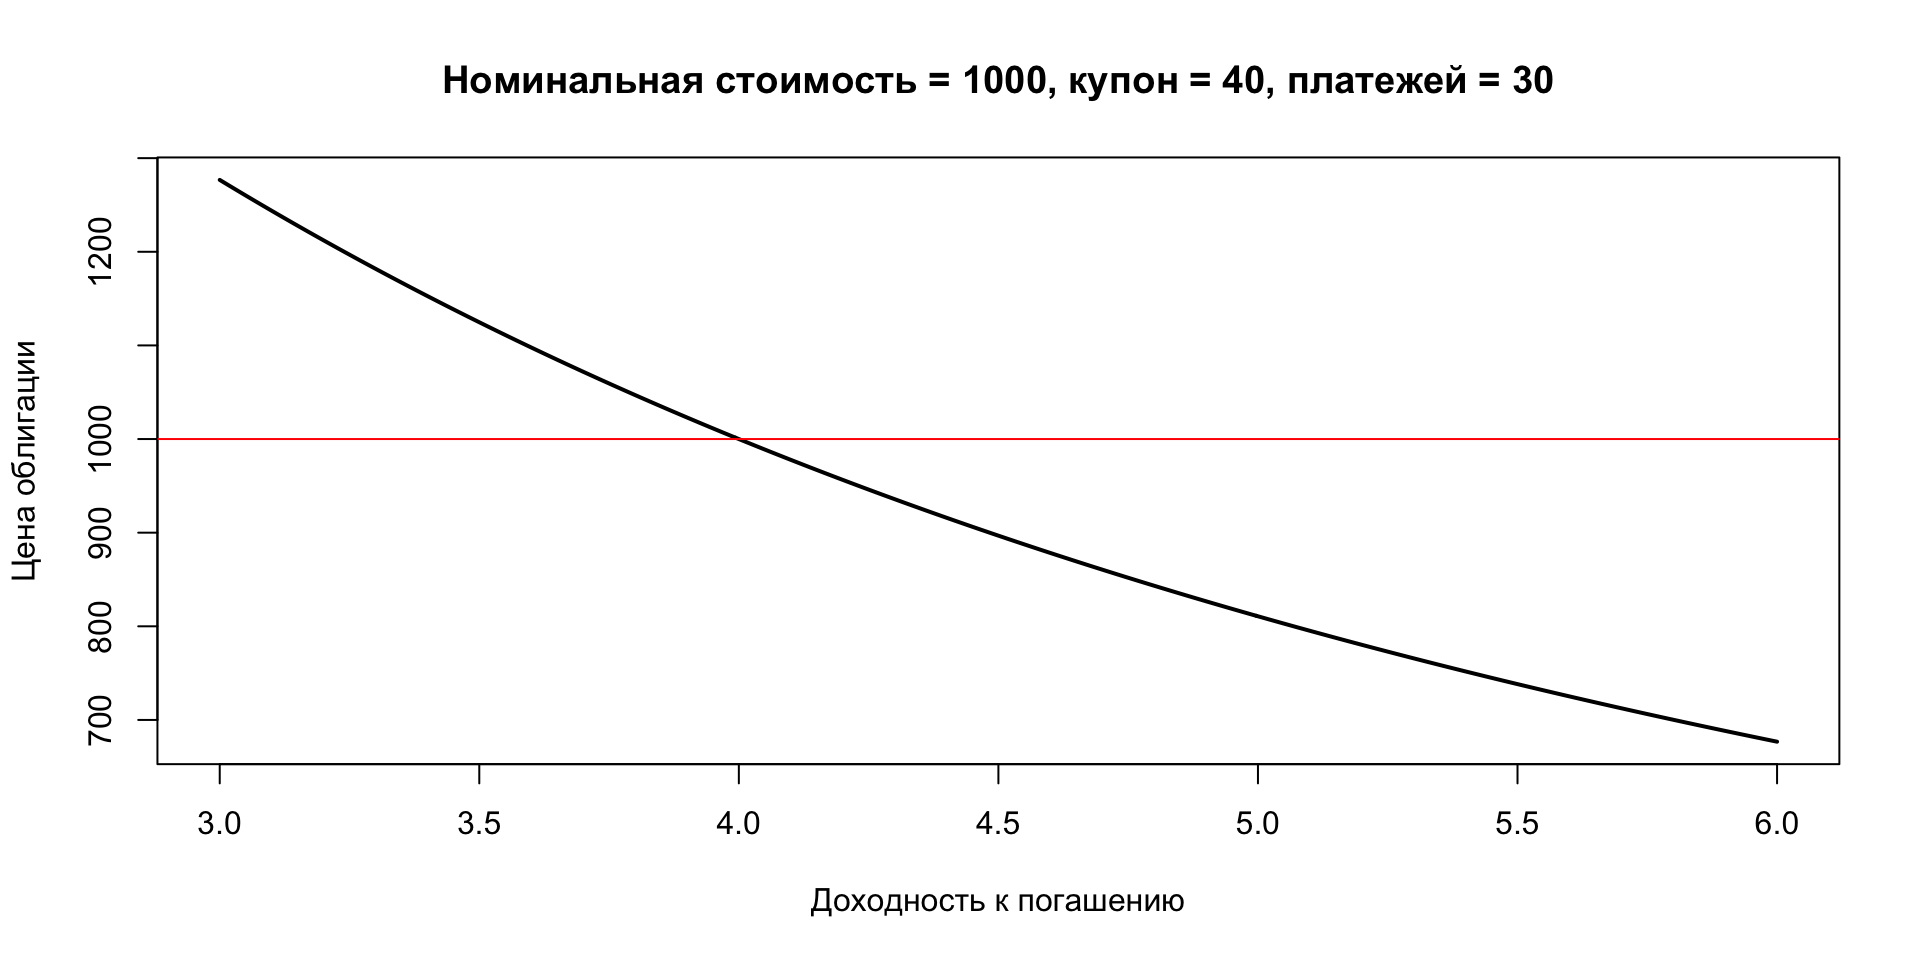
- Наиболее полезная оценка доходности владения облигации – доходность к погашению (доходность, которую получит владелец облигации, если будет держать облигацию до погашения).
К примеру, для 1-летней облигации с купоном в 5%:
\[ Price = \frac{50}{(1+i)} + \frac{1000}{(1+i)} \]
- YTM – это значение i, которое приравнивает уравнение к текущей цене облигации.
- Если цена облигации равно 100, YTM = ставка купона
- Если цена облигации > 100, YTM < ставка купона
- Если цена облигации < 100, YTM > ставка купона
- Если цена облигации увеличивается, доходность к погашению снижается - цены и ставки двигаются в противоположные стороны
Доходность к погашению (yield-to-maturity)
Текущая доходность (current yield)
\[ Current-yield = \frac{Купон}{Текущая-Цена} \]
- Текущая доходность измеряет только часть доходности от покупки облигации, которая связана только с купонными платежами
Пример: 1-летняя облигация с купоном в 5% продается по 990 рублей.
\[ Current-yield = \frac{50}{990} = 0,0505 = 5,05%}. \]
Какой будет YTM?
Holding period return (доходность за период владения)
- Оценивает доходность владения облигацией и продажи ее до срока погашения.
- Может отличаться от YTM
Пример:
- 10-летняя бумага
- ставка купона = 6%
- покупка по номиналу (1000)
- владение в течение одного года, затем – продажа.
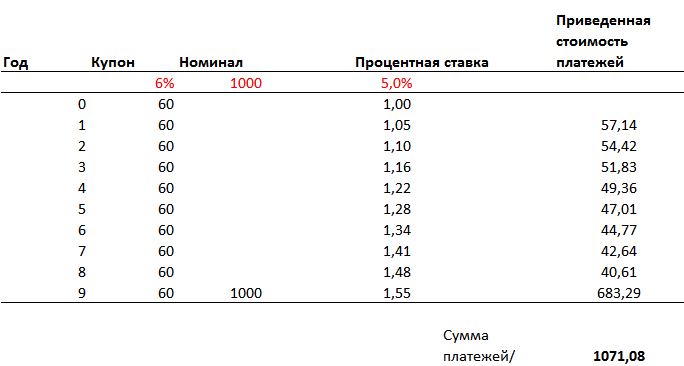
Вопрос. Какова будет доходность, если процентная ставка снижается до 5%?
Расчет доходности за период
\[ \frac{60}{1000}+ \frac{1071,08-1000}{1000} = \frac{131,08}{1000} = 0,1131 \]
То есть доходность инвестиции составит 11,3%. Вопрос: откуда взялась величина 1071,08?
Расчет доходности за период
Почему облигация рискованны?
- Риски дефолта – заемщик не осуществит запланированные выплаты.
- Инфляция - инвесторы не уверены, какая будет реальная стоимость будущих платежей.
- Процентный риск – риск снижения стоимости облигации при росте процентных ставок, так как инвестиционный горизонт владельца может быть меньше периода обращения облигации.
Рисковая структура процентных ставок
- Дефолт – наиболее существенный риск для владельца облигации.
- Независимые компании (рейтинговые агентства) оценивают кредитоспособность потенциальных заемщиков.
- Кредитный рейтинг оценивает вероятность того, что заемщику сможет и (захочет!) вернуть средства владельцу облигации, то есть риск дефолта.
- Чем ниже рейтинг, тем больше вероятность дефолта и ниже цена. Чем ниже цена облигации, тем более высока процентная ставка.
Рисковая структура процентных ставок США
Премия за риск (risk premium)
- корпоративные спреды для 10-летних бумаг с рейтингом Aaa и Baa (разница с 10-летними казначейскими бумагами) – премия за риск
Риск дефолта и процентные ставки
- Компания выпускает облигацию с 5% купоном номинальной стоимостью 1000 рублей
- Если бумага безрисковая, то ее цена определяется как (1000+50)/1050 = 1000
- Предположим, что есть вероятность в 10% того, что компания обанкротится. Тогда исход 1 – 1050 рублей (90%) и исход 2 – 0 рублей платежей. Ожидаемое значение – 945.
- Тогда цена облигации будет 945/1050 * 1000 = 900, а доходность облигации 1050/900 - 1 = 0,1667
- Премия за риск составляет 16,67% - 5% = 11,67%.
- Чем выше риск дефолта, тем выше процентные ставки
Процентные ставки с разными сроками погашения
Временная структура процентных ставок (term structure of interest rates)
- Процентные ставки с разными сроками погашения изменяются вместе с течением времени
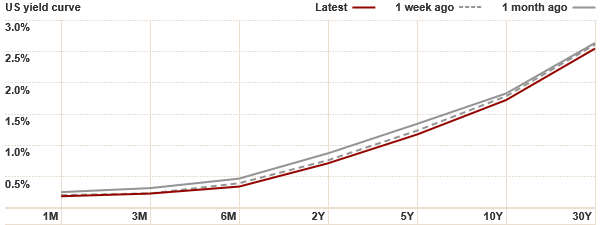
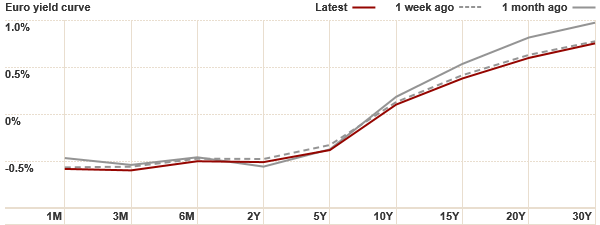
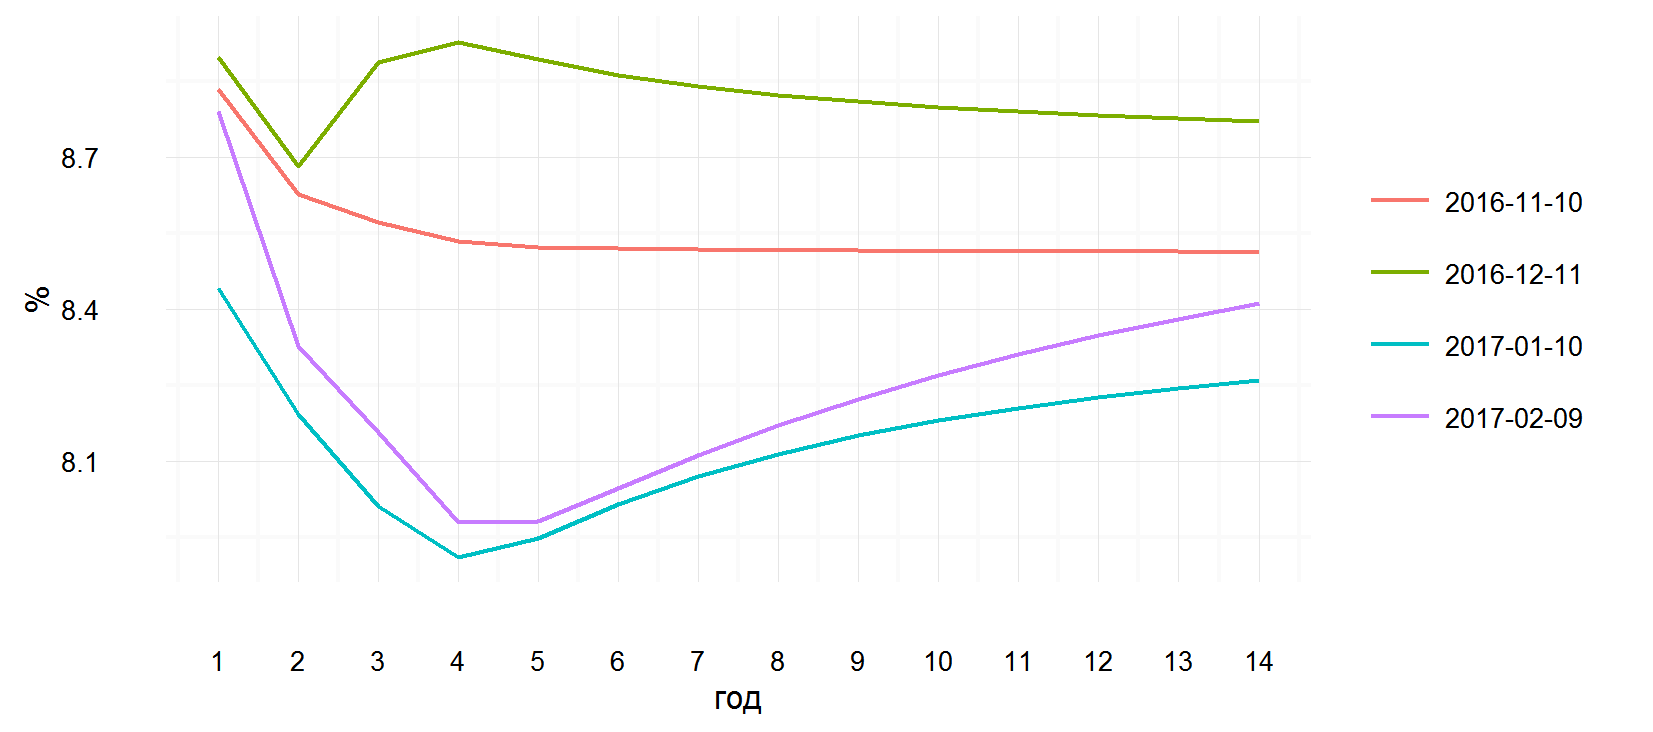
- Кривая доходности имеет положительный наклон, если "короткие" ставки меньше, чем "длинные"" и имеет отрицательные наклон – если наоборот
- Кривая доходности обычно имеет положительный наклон
Существуют разные теории, объясняющие характер кривой доходности и причины ее изменения
- Теория ожиданий (expectations theory)
- Теория сегментированных рынков (segmented markets theory)
- Теория премии за ликвидность
Кривая доходности – США
Кривая доходности – Еврозона
Кривая доходности – РФ
Теория ожиданий
- Основное допущение: облигации с разными сроками погашения являются совершенными субститутами
- Следствие – ожидаемые доходности облигаций с разными сроками погашения равны.
Для двух периодов:
- Купить на 1 рубль 1-летнюю облигации, когда она истечет, купить еще однолетнюю облигацию
- Купить на 1 рубль 2-летнюю облигацию и держать ее до погашения.
Теория ожиданий – ожидаемая доходность
Ожидаемая доходность стратегии 2: \[ \frac{(1+i_{2t})(1+i_{2t})-1}{1} = \frac{1+2i_{2t}+2(i_{2t})^2-1}{1} \approx 2(i_{2t}) \]
Ожидаемая доходность стратегии 1: \[ \frac{(1+i_{t})(1+i^e_{t+1})-1}{1} = \frac{1+i_t+i^e_{t+1}+i_{t}(i^e_{t+1})-1}{1} \approx i_t + i^e_{t+1}\] из-за принятого допущения доходности обеих стратегий равны, значит
\[ 2(i_{2t}) = i_t + i^e_{t+1} \] то есть,
\[ i_{2t} = \frac{i_t + i^e_{t+1}}{2} \]
Теория ожиданий – ожидаемая доходность
- Процентная ставка по длинным облигациям == среднее значение коротких ставок, которые ожидаются в течение срока "жизни" этой облигаций
- Теория ожиданий позволят объяснить, почему кривая доходности может иметь разную форму. Если ожидается, что короткие ставки вырастут в будущем, то средняя величина будущих коротких ставок \(i_{nt}\) большей текущий короткой ставки – значит, кривая имеет положительную форму. Если ожидается, что короткие ставку снизятся – кривая доходности имеет отрицательный наклон.
- Теория ожиданий не позволяет объяснить тот факт, что обычно кривая доходности имеет положительный наклон.
Теория сегментированных рынков
- Допущение: облигации с разными сроками погашения не являются субститутами.
Следствие: рынки полностью сегментированы, процентные ставки для каждого срока погашению определяются отдельно
Инвесторы предпочитают короткие периоды владения, поэтому спрос на короткие бумаги больше – значит, цена на них выше, а процентная ставка – ниже.
Теория премии за ликвидность
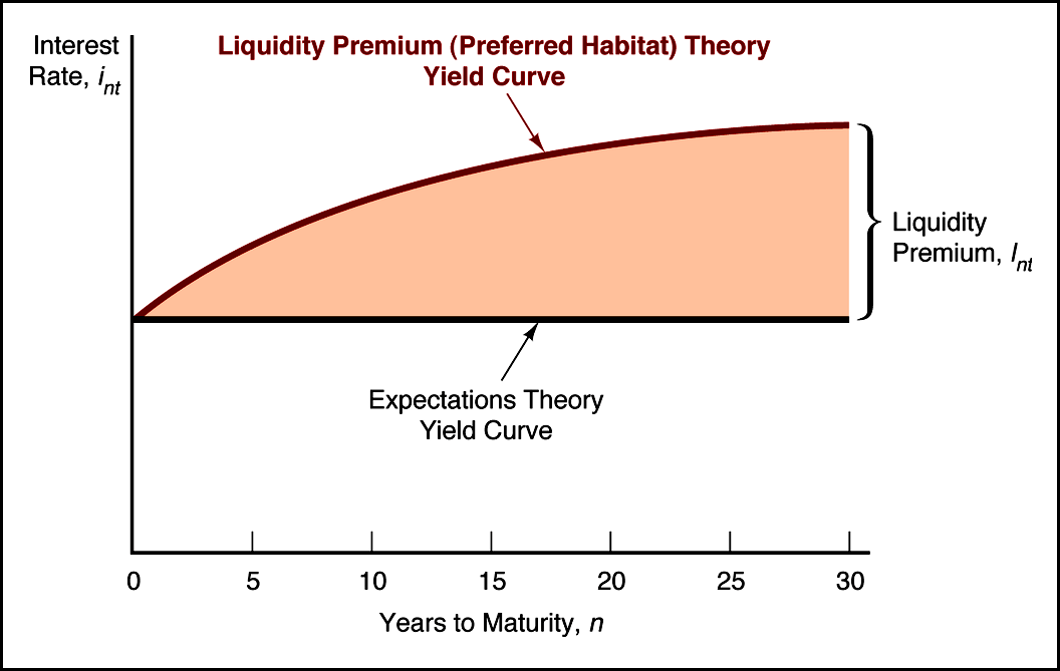
- Допущение: облигации с разными сроками погашения являются субститутами, но не совершенными
- Инвесторы предпочитают короткие бумаги, так как они несут меньше процентного риска. Поэтому инвесторы должны предложить положительную премию за ликвидность с тем, чтобы стимулировать их покупать длинные бумаги.
Теория премиии за ликвидность
Рынок облигаций в России
- Государственные облигации ("Облигации федерального займа") – облигации, выпускаемые Министерством финансов Российской Федерации.
- Субфедеральные облигации – облигации субъектов РФ и муниципальных образований.
- Корпоративные облигации – облигации корпоративных заемщиков.
- Еврооблигации – облигации в иностранной валюте.
Вопросы для обсуждения – 1
Вы являетесь владельцем компании X - интернет-магазина, который доставляет продовольственные товары по Москве. С какими типами идиосинкратического риска сталкивается ваша компания?
Вы – основной владелец компании X, и большая часть вашего личного состояния сконцентрирована в акциях X. С какими рисками сталкиваетесь лично вы и что вы можете сделать, чтобы уменьшить уровень риска?
Какие системные риски испытывает российская экономика? Что вы можете сделать, чтобы снизить влияние этих рисков лично для вас?
Вопросы для обсуждения – 2
- Инвестиционной консультант советует вам покупку 3-летней облигации номинальной стоимостью в 1000 рублей и купонной ставкой 10%. При текущей процентной ставке в 11% какую цену вы ожидаете заплатить за облигацию?
Вы купили 3-летнюю облигацию с 10% купоном по номинальной стоимости и держали ее 2 года. За это время процентная ставка снизилась до 6%. Какова ваша доходность за период владения?
Предположим есть облигация с 10% купоном номинальной стоимостью в 1000 рублей, выпущенная корпоративным заемщиком. Безрисковая ставка сейчас – 10%. Есть консенсус, что с 20%-ой вероятностью компания допустит дефолт по облигациям. Инвестор готов заплатить максимум за эту облигацию 775 рублей. Является ли он risk-netral или risk-averse?