- Получить представление о рынке акций
- Понять общие подходы к оценке стоимости акций
- Понять, каким образом колебания на рынке акций могут влиять на экономические решения агентов и на экономику в целом
- Понять, каким образом осуществляется связь между финансовым сектором и "реальной экономикой"
2018-03-23
Цели лекции
Основные характеристики акций
- Акция – единичная доля участия в капитале компании.
- Акции появились в 16 веке как способ финасирования дорогостоящих (и рискованных!) морских экспедиций. Идея заключалась в том, чтобы распределить риски за счет организации акционерного общества – юридического лица, которое выпускает акции и продает их публике. За счет этих средств финансируется сразу несколько экспедиций. В обмен на свои средства, акционеры получают право на часть прибыли компании.
- Акции выпускались небольшим достоинством с тем, чтобы инвестор мог при желании инвестировать небольшие суммы денег.
- Акции допускали право переуступки – могли быть проданы акционером любому другому лицу.
- Раньше акции имели форму бумажных сертификатов, сейчас – это просто записи в электронных базах данных.
Акция Ford Motor Co.
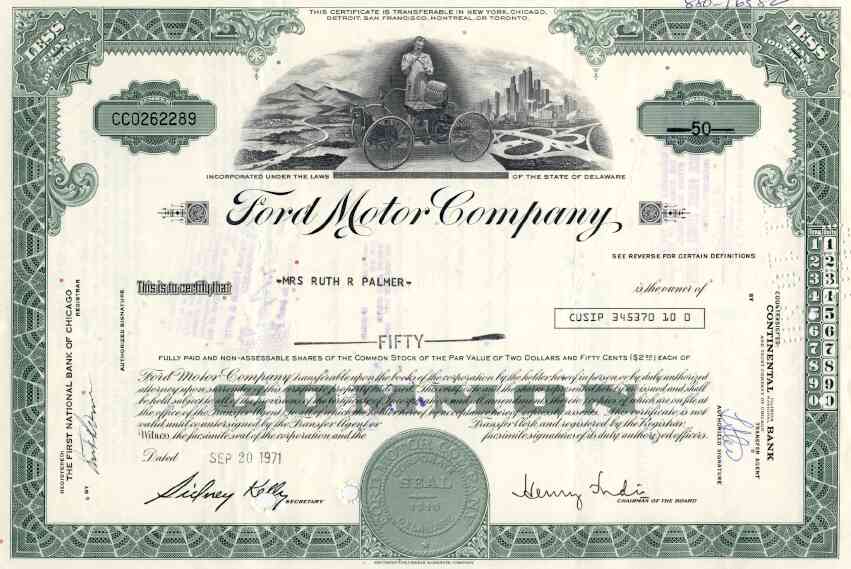
Основные характеристики акций
Акционер имеет следующие права:
- право на долю прибыли компании
- принимать решения на собрании акционеров (формирование Совета директоров и другие ключевые решения).
Однако акционер имеет только право остаточного требования – акционеры получают право на прибыль фирмы только после того, как будут выплачены требования кредиторов и сотрудников. Акционер имеет только ограниченную ответственность в капитале – даже при банкротстве компании максимум, что может потерять акционер, это стоимость его инвестиций в акции.
Как оценивать рынок акций?
- Мы хотим понимать, как рынок акций влияет на остальную экономику.
- Мы хотим также иметь возможность оценивать изменения всех акций одновременно.
Фондовые индексы
- Оценивают, как в среднем изменилась цена акций на рынке -> дают возможность оценить, как изменилось богатство акционеров во времени.
- Представляют бенчмарк для портфельных управлящих – вы всегда можете сказать лучше или хуже результаты управлющего по сравнению "с рынком".
- Индекс Dow-Jones (DJIA) – наиболее известный и старый фондовый индекс (рассчитывается с 1896 года). Представляет собой простое арифметическое среднее стоимости акций 30 крупнейших компаний.
- Индекс S&P 500 – широкий индекс фондового рынка США, оценивает изменение стоимости акций 500 крупнейших компаний США, пропорционально их рыночной капитализации (capitalization-weighted) с учетом free float.
Индекс ММВБ (MICEX)
- Взвешенный по капитализации с учетом free - float индекс 50 наиболее ликвидных обыкновенных и привилегированных акций российских компаний .
- Free float – акции, которые находятся в свободном обращении, то есть не принадлежат мажоритарным акционерам (с долей выше 5%), сотрудникам компании, государству и тому подобное.
- Вопрос. Почему учитывается именно free float, а не общее количество акций?
- Значение на 22 сентября 1997 года = 100
Динамика индекса ММВБ (MICEX)
Индекс РТС (RTSI)
- Взвешенный по капитализации с учетом free - float 50 наиболее ликвидных обыкновенных и привилегированных акций
- Значение на 1 сентября 1995 года = 100
- Оценивает изменение "долларовых цен" на акции - то есть показывает динамику фондового рынка с точки зрения иностранного инвестора.
- Сейчас оба индекса - ММВБ и РТС - принадлежат Московской Бирже.
Динамика аций Газпрома (GAZP)
Динамика аций Сбербанка (SBER)
Оценка акций
- У разных людей может быть разное представление о "справедливой" стоимости акции.
- Некоторые люди считают, что они могут прогнозировать изменение стоимости акции, изучая патерны прошлых изменений цен на графиках – технический анализ.
- Некоторые люди считают, что справедливую стоимость можно оценивать за счет оценки стоимости текущих активов и прогнозирования будущих финансовых результатов – фундаментальный анализ.
- Некоторые люди считают, что можно оценивать стоимость акций на основе анализа психологии инвесторов и их поведение – бихевиоральный подход.
Фундаментальная стоимость и модель дисконтирования дивидендов
- Акция представляет собой требование на будущие финансовые платежи, которые обычно осуществляются в форме дивидендов.
- Если компания продается (к примеру, поглащается другой компанией), акционеры получают платежи пропорционально цене покупки.
- Модель DDM: цена акции – это дисконтированная стоимость суммы дивидендов + дисконтированная стоимость акции, которая будет продана через \(n\) лет.
Модель дисконтирования дивидендов
\[ P_{today} = \frac{D_{next-year}}{(1+i)} + \frac{P_{next-year}}{(1+i)}\]
\[ P_{today} = \frac{D_{1}}{(1+i)} + \frac{D_{2}}{(1+i)^2} + ... + \frac{D_{n}}{(1+i)^n}+ \frac{P_{n}}{(1+i)^n}\]
- Компания не платит дивидендов – что делать?
- Можно принять допущения о том, что с определенного момента времения компания начнет платить дивиденды и использовать стандартный подход дисконтирования.
- Распределение денег акционерам может иметь форму buy back - покупку компанией собственных акций.
Модель дисконтирования дивидендов – формула Гордона
- Предположим, что дивиденды растут с постоянной скоростью – \(g\) в год, тогда
\[ D_{1} = D_0 (1+g) \]
\[ D_n = D_0 (1+g)^n \]
перепишем общую формулу DDM как:
\[ P_{today} = \frac{D_{0}(1+g)}{(1+i)} + \frac{D_{0}(1+g)^2}{(1+i)^2} + ... + \frac{D_{0}(1+g)^n}{(1+i)^n}+ \frac{P_{n}}{(1+i)^n}\]
и можем преобразовать – как сумму геометрической прогрессии – в
\[ P_{today} = \frac{D_0(1+g)}{i-g} \]
Следствия из модели дисконтированных дивидендов
Модель простая, но позволяет делать определенные выводы. Модель говорит, что цена акций будет выше, когда:
- текущие дивиденды высокие (\(D_0\))
- будет быстрый рост дивидендов в будущем (\(g\) большое)
- процентная ставка низкая (\(i\) небольшая)
Но модель ничего не говорит нам про риски.
Почему акции рискованны?
- Акции рискованны, потому что акционеры имеют остаточные требования на денежные потоки компании. Они могут рассчитывать на потоки только после того, как все остальные требования (кредиторы, сотрудники, поставщики, налоги) будут удовлетворены.
- Акционеры никогда в точности не уверены, какую доходность они смогут получить. Владельцы облигаций получают фиксированные платежи и имеют приоритет перед акционерами при банкротстве компании.
Риск и стоимость акций
- Из-за присущего акциям риска, акционера требуют компенсацию за риск. Чем больше риск – тем больше требуемая компенсация.
- Инвестор будет покупать акцию, ожидая получить определенную доходность, которая включает в себя компенсацию за риск акции.
Требуемая доходность (i) = Безрисковая ставка (rf) + Премия за риск (rp)
\[ P_{today} = \frac{D_0(1+g)}{rf+rp-g} \]
Гипотеза эффективного рынка
- Основа гипотеза эффективного рынка – предположение о том, что текущая цена финансового инструмента отражает всю доступную сейчас информацию. Рынки немедленно и непрерывно отражает поступление новой информации и изменение фундаментальной стоиомсти.
- Следствие гипотезы – будущая цена акции принципиально непредсказуема.
- Любое обоснованное предсказание цены вынуждает продавать или покупать акции и отражается в цене через механизм взаимодействия спроса и предложения.
Гипотеза эффективного рынка и активное управление
- Исходя из гипотезы эффективного рынка следует, что активное портфельное управление не может обеспечить более более высокую доходность по сравнению с фондовым индексом на систематической основе.
- Эмпирические исследования по США подтверждают, что профессиональные управляющие в среднем обеспечивают доходность на 2% меньше чем индекс S&P500 – за вычетом расходов и комиссий.
- Сомнения в способности управляющих "beat the market" привели к созданию отрасли пассивного инвестирования.
- Индексные фонды не тратят ресурсы на попытку выбрать "лучшие" акции, а лишь реплицируют структуры выбранного фондового индекса. Комиссии индексных фондов существенно меньше по сравнению с активными управляющими.
Роль фондового рынка в экономике
- Цены акций определяют рыночную стоимость (капитализацию) компаний.
- Чем больше капитилизация, тем проще привлекать финансирование. Это определяет распределение ресурсов в экономике.
- Если цены акций аккуратно отражают фундаментальную стоимость, механизм перераспределения ресурсов работает хорошо.
- Вторичный рынок напрямую не участвует в распределение финансовых ресурсов, лишь косвенно.
- Непосредственно в распределении ресурсов рынок акций участвует только на первичном рынке – при проведении IPO.
- Иногда цены акций могут существенно отличаться ("пузыри").
Риск и доходность
- Базовая концепция в финансах – это компромисс между риском и доходностью.
- Если вам предлагают две инвестиции с одинаковым уровня ожидаемого риска, но разной ожидаемой доходностью, вы выберете вариант, который предлагает большую доходность.
- Если две инвестиции предлагают одинаковый уровень ожидаемой доходности, но разный уровень риска, то вы выберете инвестицию с меньшим уровнем риска.
- Но что делать, если вам надо распределить ваши свободные сбережения между 30 наиболее ликвидными бумагами, которые торгуются на российском (или на глобальном рынке) рынке. Как выбрать доли распределения в портфеле?
- Оптимальное распределение долей в портфеле – задача asset allocation – важный вопрос. Основная часть различий в риск/доходностях разных портфелей связаны именно с распределением долей, а не с различиями в доходностях отдельных активов.
Корреляция и ковариация двух активов – пример
Пусть у нас есть акции компаний - А и Б. Доходность акций компании А имеет проциклический характер, то есть растет, когда экономика на подъеме.
Доходность Б носит антициклический характер – уменьшается, когда экономика на подъеме, но растет, когда наступает спад.
Таблица. Предполагаемая доходность для акций компаний А и Б
| Состояние экономики | Вероятность | Доходность А | Доходность Б |
|---|---|---|---|
| Подъем | 0,33 | 0,385 | -0,225 |
| Нормальное | 0,33 | 0,140 | 0,02 |
| Спад | 0,33 | -0,105 | 0,265 |
Корреляция и ковариация двух активов – пример (2)
Ожидаемая доходность = 1/3 (-0,225 + 0,2 + 0,265) = 0,02
Дисперсия = 1/3 (0,060 + 0 + 0,060) = 0,04
Стандартное отклонение = 0,20
Доходность портфеля из двух акций А и Б
Пусть у нас есть 100 тыс. рублей, который мы поровну распределили между акциями А и Б (по 50 тыс. рублей).
Какова ожидаемая доходность и стандартное отклонение этого портфеля?
Таблица. Доходность портфеля из акций А и Б
| Состояние экономики | Доходность А | Доходность Б | Доход от 50 тыс. рублей вложенных в А | Доход от 50 тыс. рублей вложенных в Б | Доход портфеля (50% А и 50% Б) |
|---|---|---|---|---|---|
| Подъем | 0,385 | -0,225 | 69,25 | 38,75 | 108,00 |
| Нормальное | 0,140 | 0,020 | 57,00 | 51,00 | 108,00 |
| Спад | -0,105 | 0,265 | 44,75 | 63,25 | 108,00 |
Результат – независимо от состояния экономики доходность портфеля составляет 8%, стандартное отклонение = 0.
Любой риск исключен!
Ковариация и корреляция А и Б
Этот результат – полное исключение риска - связан с тем, что активы А и Б имеют абсолютную отрицательную корреляцию =-1.
Таблица. Ковариация и корреляция А и Б
| Состояние экономики | Отклонение от ожид. доходности А | Отклонение от ожид. доходности Б | Произведение отклонений доходности |
|---|---|---|---|
| Подъем | 0,245 | -0,245 | -0,060025 |
| Нормальное | 0,000 | 0,000 | 0 |
| Спад | -0,245 | 0,245 | -0,060025 |
Ковариация = 1/3(-0,060025 + 0 + 0,060025) = -0,04
Корреляция = -0,04/(0,20 * 0,20) = -1
Ковариация и корреляция доходностей
- Ковариация позволяет определить, как изменяются доходности двух бумаг – в одном направлении (положительно), или в противоположных (отрицательно) направлениях.
\[\sigma_{1,2} = \sum p_i (X_1 - E(X_1))(X_2 - E(X_2)) \]
Корреляция – нормированная на произведение стандартных доходностей ковариация.
\[\rho = \frac{\sigma_{1,2}}{\sigma_1 \sigma_2} \]
CAPM
- Модель CAPM (Capital Asset Pricing Model) – одна из наиболее известных и используемых моделей в финансах.
- CAPM дала теоретические основания для распространения пассивного инвестирования.
- CAPM дает возможность оценивать ожидаемые доходности для различных инвестиций и помогает оценивать "справедливые" значения доходностей для компаний, которые не торгуются публично.
- CAPM используется для установления "справедливых" норм прибыли для оценки отдачи вложенного капитала в регулируемых видах деятельности.
- Модель CAPM широко используется на практике, но есть серьезные проблемы с ее эмпирической поддержкой.
Допущения
CAPM строится с представления о том, какие бы были премии за риск для акций, если выполняются следующие допущения:
- Цены находятся в равновесии. Для каждой бумаги спрос равен предложению.
- Все участники рынка имеют одинаковые прогнозы для ожидаемых значений доходности и риска. Следовательно, они вкладывают свои средства в рискованные активы таким образом, что в итоге сосредотачивают их в своих портфелях в одних и тех же пропорциях.
- Все участники выбирают оптимальные портфели по Марковицу, исходя принципов эффективной диверсификации. Это означает, что все инвесторы имеют тангенциальный портфель рисковых активов, а также безрисковый актив.
- Рынок дает получить дополнительную доходность за риск, который нельзя избежать, но на рынке нет вознаграждения за риск, который связан с неэффективным выбором портфеля. Риск премии для отдельной бумаги связано с не с риском самой бумаги непосредственно, а ее вкладом в риск эффективного портфеля.
Модель CAPM (Capital Asset Pricing Model)
CAPM – основная модель, которая используется для расчета требуемой доходности активов.
Согласно CAPM, требуемая доходность (доходность собственного капитала) равна безрисковой ставке, увеличенная на риски, соответствующие акционерному капиталу.
\[i = rf + \beta (r_{market} - rf) \],
где \(i\) – требуемая доходность актива (она же – ставка дисконтирования будущих денежных потоков) \(rf\) – безрисковая ставка (обычно ставка по госбумагам) \(r_market\)$ – ожидаемая средняя норма прибыли рыночного портфеля (обычно доходность фондового индекса) \(\beta\) – коэффициент, характеризующий чувствительность оцениваемой акции к изменениям рыночной доходности (фондового индекса)
Модель CAPM (Capital Asset Pricing Model) – следствия
- Величина требуемой доходности определяется не столько специфическим риском, присущим конкретному активу, сколько общим уровнем риска, характерным для фондового рынка в целом.
- Логика модели базируется на том, что инвестор диверсифицирует свои вложения. Потери от одного актива могут быть компенсированы доходами по другому активу, что существенным образом снижает реальный уровень риска, принимаемого на себя инвестором.
- Модификация CAPM для России и других развивающихся рынков – учет странового риска (возможно, дополнительный учет валютного риска). Фактически речь идет о том, что в базовую формулу добавляются дополнительные слагаемые.
Что такое бета?
- \(\beta\) – это ковариация между доходностью актива и доходностью рычного портфеля (фондового индекса). Ее можно записать как
\[ \beta_i = \rho_{i, {market}} \frac{\sigma_i}{\sigma_{market}} \]
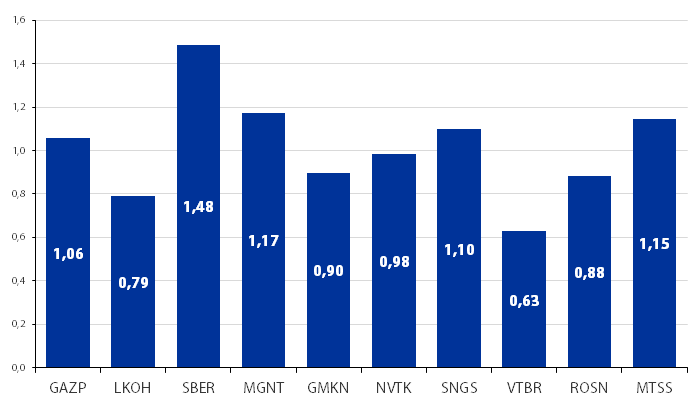
- Значение \(\beta\) больше 1 указывает на то, что бумага более рискованная чем рынок в целом, меньше 1 - менее рискованная, чем рынок в целом.
- \(\beta\) рыночного портфеля равна 1.
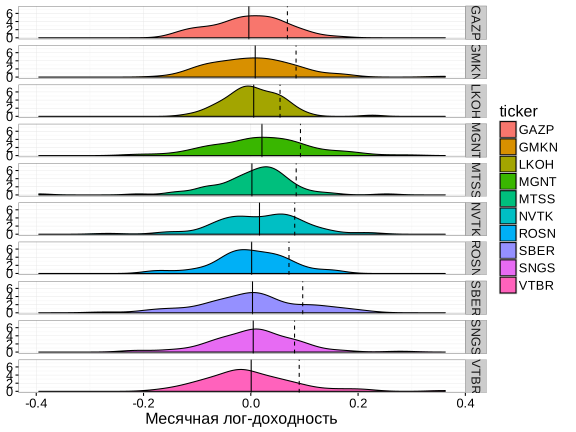
Распределение доходностей топ-10 российских акций
Бета для российских компаний
- Историческая \(\beta\), рассчитанная с января 2010 года по март 2016 года на месячных данных.
- \(\beta\) не является константой и меняется со временем!
Использование CAPM для формирования портфеля ценных бумаг
CAPM говорит, что оптимальный алгоритм для инвестирования заключается в следующем:
- Определите, какой уровень риска является для вас приемлемым (\(0\leq \sigma_P \leq \sigma_M\)) – в принципе, мы можем определить уровень риска больше, чем рыночный, если есть возможность занять деньги, чтобы инвестировать в рисковый актив.
- Вычислите \(w = \frac{\sigma_P}{\sigma_M}\)
- Инвестируйте долю \(w\) вашего капитала в индексный фонд (фонд который реплицирует поведения рынка).
- Инвестируйте долю \(1-w\) вашего капитала в безрисковый актив.
Использование CAPM для оценки стоимости капитала
- CAPM стандартно используется для оценки стоимости собственного капитала и расчета WACC – средневзвешенной стоимости капитала фирмы.
\[WACC = r_{debt}(1-T) \frac{D}{E+D}+r_{equity}\frac{E}{E+D} \] где
\(r_debt\) – рыночная ставка по используемому фирмой долгу, %
\(T\) – ставка по налогу на прибыль, так как процентные платежи вычитаются из налогооблагаемой базы по налогу на прибыль ("налоговый щит")
\(D\) – величина используемого компанией долга
\(E\) – сумма собственного капитала фирмы (рыночная капитализация – для публичных компаний)
\(r_{equity}\) – рыночная ставка доходности собственного капитала (обычно определяется с помощью модели CAPM или ее модификации)
- Таким образом, модель CAPM используется практически во всех методах оценки (asset valuation) и инвестиционном анализе.
- Фирма не должна принимать инвестиционные проекты, внутренняя норма рентабельности которых (IRR) не превышает стоимость капитала (WACC).
- Модель CAPM используется для оценки справедливого уровня доходности собственного капитала в регулируемых отраслях экономике (к примеру, при расчете величины тарифа).
Проблемы с CAPM
- Теория CAMP очень красива и элегантна, но есть существенные проблемы с ее эмпирической поддержкой. Дальнейшие исследования показали, что связь между бетой и ожидаемой доходностью слишком "плоская".
- Активы с низкой бетой имеют "чересчур" высокие значения ожидаемой доходности, активы с высокой бетой – чересчур низкое.
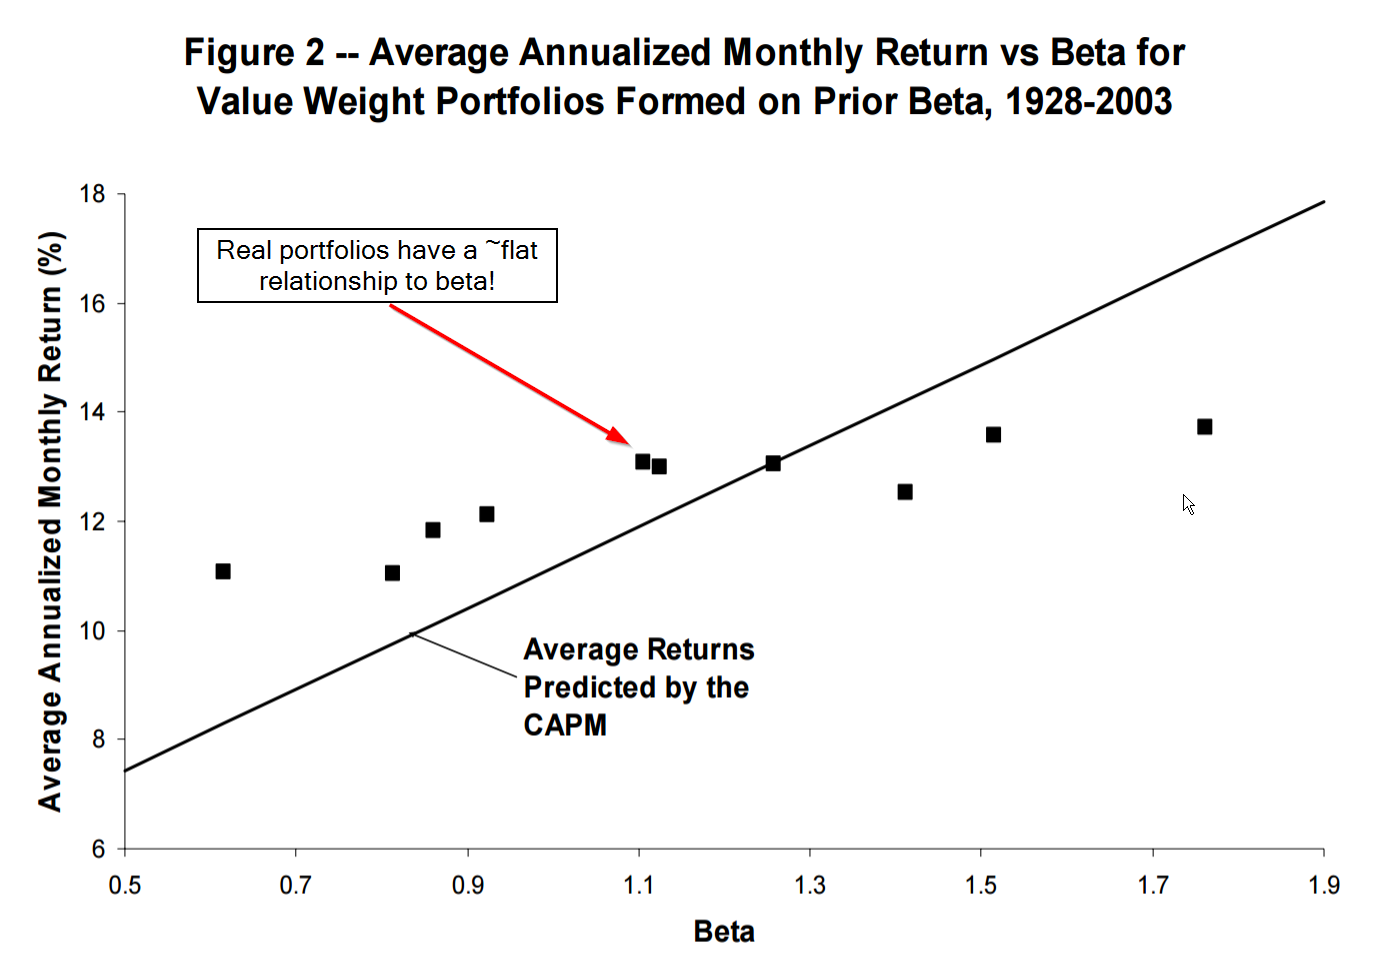
Источник: The Capital Asset Pricing Model: Theory and Evidence (Eugene F. Fama and Kenneth R. French)
Настоящие портфели имеют плоское соотношение между бетой и ожидаемой доходностью.
Вопросы для обсуждения
Каковы преимущества владеть акциями компании X по сравнению с тем, чтобы владеть облигациями компании X?
Почему бум на рынке акций может отрицательно сказать на экономике в целом?
Вы думаете купить акции компании Y, которая выплачивает ежегодные дивиденды в 20 рублей на акцию. Вы ожидаете, что дивиденды будут расти на 5% в год. Безрисковая ставка сейчас 9% и вы требуете риск-премию в размере 6%. Если акция на рынке стоит 200 рублей, стоит ли вам ее покупать?