- Изучить источники и причины финансовой нестабильности в современной экономике
- Изучить институциональные механизмы, которые используются властями для повышения устойчивости финансовой системы
- Изучить общие принципы регулирования в банковском секторе
- Понять устройство российской системы страхования вкладов
2018-04-20
Цели лекции
Введение
- Кризисы и стрессы в финансовой системе довольно распространены и все еще происходят с завидной регулярностью. Современные финансовые рынки зачастую могут быть подвержены острым кризисным колебаниям.
- Финансовые кризисы не только дорого обходятся с точки зрения расходов на "расчистку", но и негативно влияют на темпы экономического роста.
- Кризисы в банковской сфере не являются чем-то новым. История коммерческого банкинга сопровождается периодическими банкротствами.
Издержки банковского кризиса
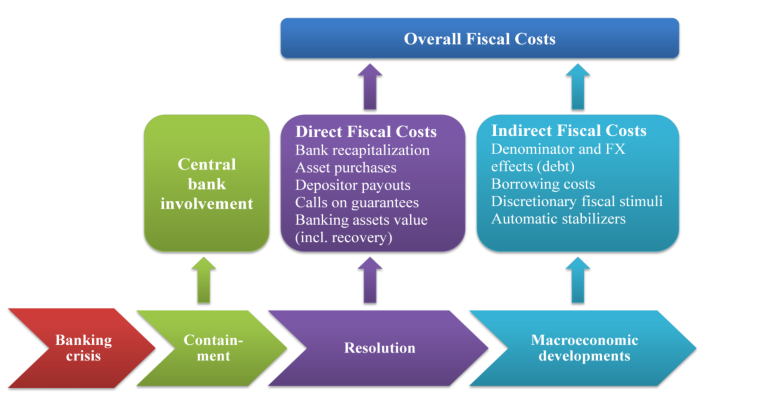
Источник: From Systemic Banking Crises to Fiscal Costs: Risk Factors (Amaglobeli et al 2015)
Циклы банковских кризисов
С 1970 года 119 стран испытали 146 банковских кризисов.
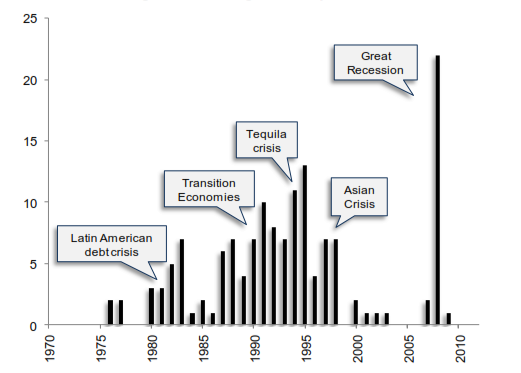
Источник: Systemic Banking Crises Database: An Update (Laeven & Valencia 2012 )
Системные банковские кризисы
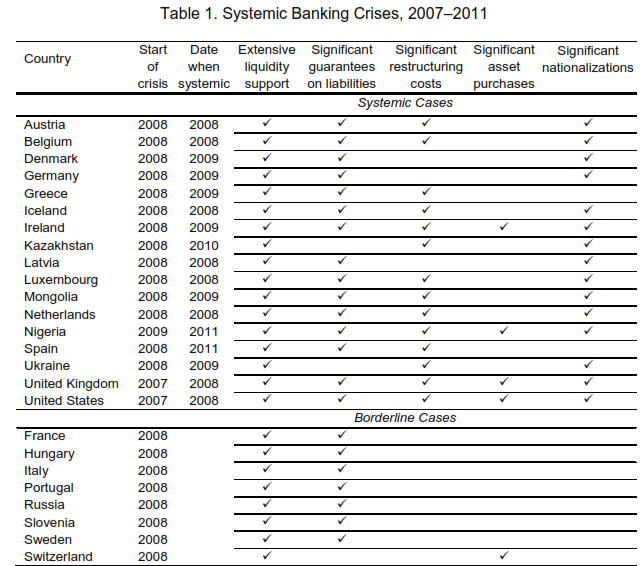
Источник: Systemic Banking Crises Database: An Update (Laeven & Valencia 2012)
Причины и источники финансовых паник
- Банки должны быть похожи на рестораны – новые модные места должны открываться, старые – закрываться.
- "Слабость" банков связана с тем, что они предоставляют ликвидность вкладчиками. Если банк не сможет удовлетворить спрос на снятие средств из-за неликвидности активов – он разорится.
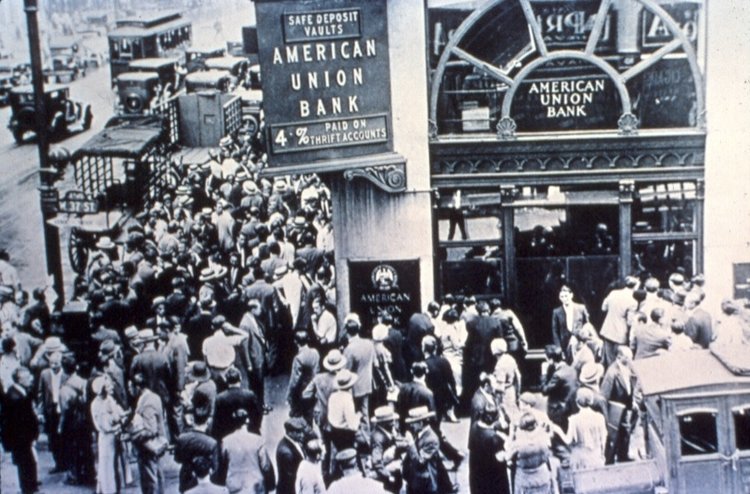
- Банки обещают удовлетворять требования по принципу "first-come, first-served". Новость о том, что банк может стать неплатежеспособным приводит к возникновению опасений о том, что банку не хватит ликвидных ресурсов. Для вкладчиков рационально – как можно раньше забрать собственные средства. Таким образом, возникает набег на банк.
Набег на банки
Причины и источники финансовых паник (2)
- Ни один банк не может гарантировать, что не столкнется с потерей доверия. Пример - набег на Сбербанк в 2014 году.
- Небанковские финансовые учреждения могут столкнуться с еще более неприятными последствиями в случае скачка недоверия в финансовой системе. Пример – набег со стороны кредиторов на инвестиционный банк Bear Sterns стал триггером мирового финансового кризиса 2008-2009 гг.
- Во время паники важно не насколько банк прибылен и имеет достаточно собственного капитала, а то – насколько ликвиден.
- Основная проблема паники – эффект заражения. Набег на один банк может спровоцировать набег на другие банки.
- Основная причина – информационная ассиметрия. Вкладчики не могут отделить плохие банки – от хороших.
- Для регулятора основная угроза заключается в том, что падение одного банка выльется в общую финансовую панику.
Финансовая паника
- Хотя изначально паника может начаться со слухов, однако обычно подобные слухи имеют под собой экономическоие основания
- Любые факторы, которые ограничивают возможность заемщиков осуществлять выплаты по кредитам или снижают стоимость акций, потенциально могут оказать негативное влияние на финансовое положение банка.
- В ходе рецессии может образоваться замкнутый круг: рецессия -> рост дефолтов -> cнижение капитала банков -> меньше кредитов -> меньше инвестиций -> новый виток рецессии
Факторы, связанные с банковскими кризисами
- Предкризисные макроэкономические условия. Обычно банковскими кризисам предшествует период экономического бума, роста цен на активы и смягчения бюджетной политики.
- Предкризисная слабость банковского сектора. Размер и левередж банковского сектора усиливают силу банковского кризиса.
- Институциональные факторы – эффективность и необходимая жесткость регулирования, система страхования вкладов и проч.
Цели регулирования финансовой деятельности
- Защита прав потребителей с точки зрения предоставления им финансовых услуг;
- Обеспечение условий для справедливой конкуренции между участниками рынка;
- Обеспечение экономики необходимой и достоверной информацией о состоянии финансового сектора;
- Обеспечение стабильности финансовой системы;
Защита прав потребетилей финансовых услуг
- Многие потребители финансовых услуг могут не иметь достаточно знаний или информации по сравнению с финансовыми учреждениями. Поэтому регулятор устанавливает правила, которые могут помочь потребителю принять решение.
- К примеру, в России с 2007 года банки должны раскрывть эффективную ставку процента (ЭПС) при выдаче розничного кредита.
- ФЗ-230 “О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности” призван защитить права потребителей при взыскании задолженности.
- Защита прав инвесторов - требования к финансовым посредникам, инсайдерская торговля и проч.
Инвестиционное страхование жизни - все ли знают покупатели
- ИСЖ представляет собой комбинацию классического рискового страхования (риски смерти, дожития, несчастные случаи) и инвестиционного продукта, позволяющего выгодоприобретателю получить дополнительный негарантированный доход.
- Сейчас основной канал продаж ИСЖ – банки, которые активно продвигают этот продукт под видом вклада (получая за это комиссию). В 2017 году поступления по ИСЖ составили 210 млрд рублей.
- Повышение спроса на продукты ИСЖ и его переориентация на более широкий круг инвесторов сопровождается ростом рисков формирования у потребителей искаженного представления о характеристиках продукта (misselling) и, как следствие, потери доверия в случае негативных результатов.
Обеспечение условий для справедливой конкуренции
- Монополии являются менее эффективными, поэтому государство может вмешиваться для того, чтобы ограничить рост компаний в отрасли
- В финансовой сфере это означает, что даже крупные банки должны сталкиваться с реальной конкуренцией.
- Повышение конкуренции способствуют улучшению условий и повышению качества услуг
Гарантии финансовой системе со стороны властей
- Гарантии ликвидности. Денежные власти выступают так называемым кредитором последней инстанции, обеспечивая при необходимости банковскую систему денежными средствами.
- Гарантии сохранности средств. Примером подобных гарантий может быть система страхования вкладов.
- Прочие гарантии платежеспособности, предоставляемые государством в неявной форме. К примеру подобными гарантиями могут быть неявные гарантии недопущения банкротства крупных системообразующих финансовых институтов.
Гарантии ликвидности - кредитор последний инстанции
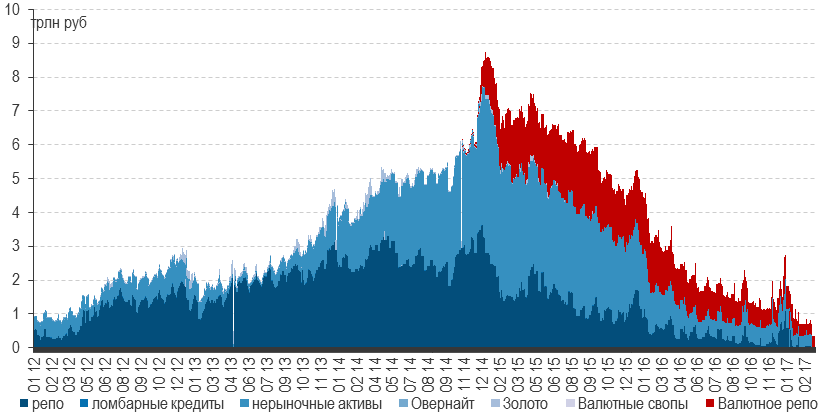
- ЦБ может выступать кредитором для коммерческих банков, выступаю "банком банков". В большинстве случаев ЦБ будет требовать залог для своих инструментов рефинансирования
- Основные инструменты рефинансирования - внутридневные кредиты, ломбарные кредиты, кредиты, обеспеченные нерыночными активами или поручительствами. В
- С 1 сентября 2017 году действует МЭПЛ - механизм экстренного предоставления ликвидности. Банки, испытывающие временные проблемы с ликвидностью, теперь смогут обратиться за ним в случае исчерпания других источников привлечения средств
Инструменты рефинансирования ЦБ в 2014-2015 гг.
Ассиметрия информации и регулирование банков
Гарантии сохранности средств
- предотвращают набеги на банки со стороны вкладчиков
- создают стимулы для недобросовестного поведения банков – к примеру, принятие слишком высокого уровня риска.
- создают стимулы для недобросовестного поведения со стороны собственников банка – собственниками банков будут стремиться люди, стремящиеся лишь к выводу активов.
- создают проблему "too big too fail" для крупных банков
Ассиметрия информации и регулирование банков
Нормативы по достаточности и размеру капитала:
- снижают риски недобросовестного поведения – банки теряют больше, когда у них больше капитала.
- больше капитала означает больше потенциального залога для системы страхования вкладов
банковское регулирование и надзор:
- снижает риски недобросовестного поведения за счет ограничения на размер и уровень рисков
- снижает риски недобросовестного поведения с точки зрения контроля над банками
Система страхования вкладов в России
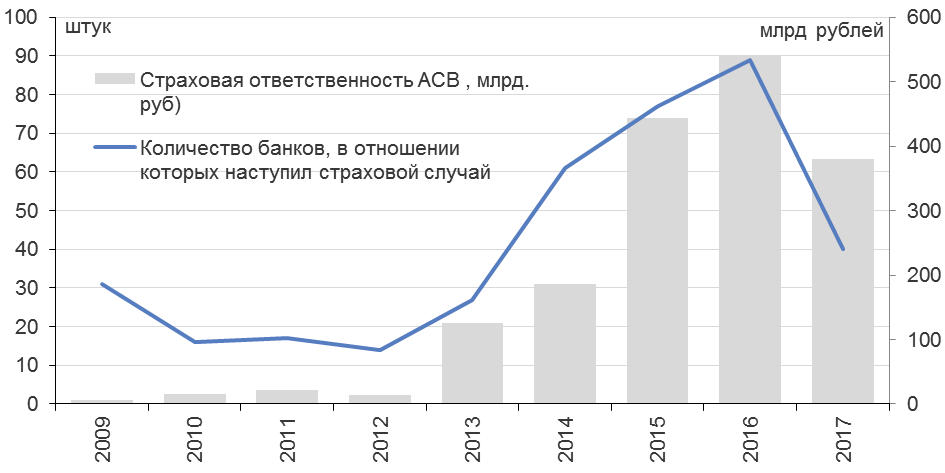
- АСВ – Агенство по страхованию вкладов – государственная корпорация, которая обеспечивает управление системой.
- Страхованию подлежат все денежные средства физических лиц в банках (с 2014 г. и физических лиц, зарегистрированных как ИП) за исключением средств, переданных банкам в доверительное управление, электронных» денежных средств, сберегательных книжек на предъявителя.
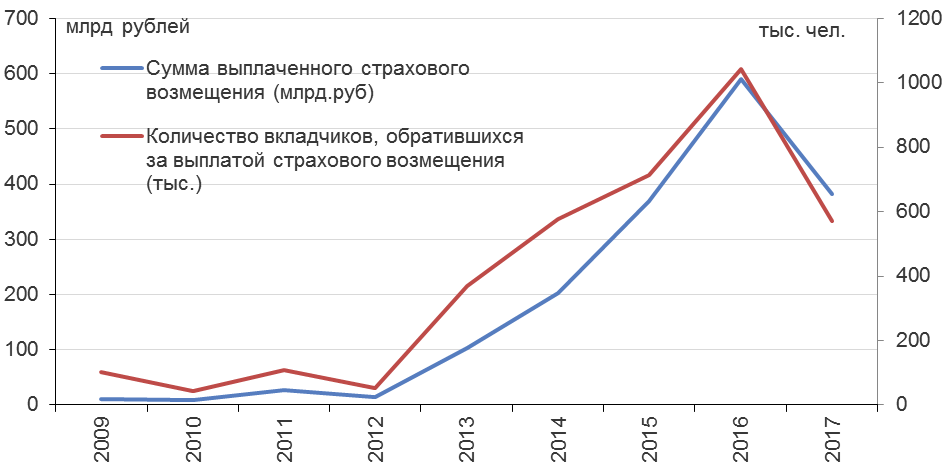
- Возмещение по вкладам выплачивается в размере 100% общей суммы вкладов в банке, но не более 1,4 млн рублей
- Сумма возмещения в валюте рассчитывается в рублях по курсу Банка России на день наступления страхового случая (отзыва лицензии).
- Суммы процентов по вкладу становятся застрахованными в том случае, если они причислены к основной сумме вклада в соответствии с условиями договора или законодательством.
Система страхования вкладов в России
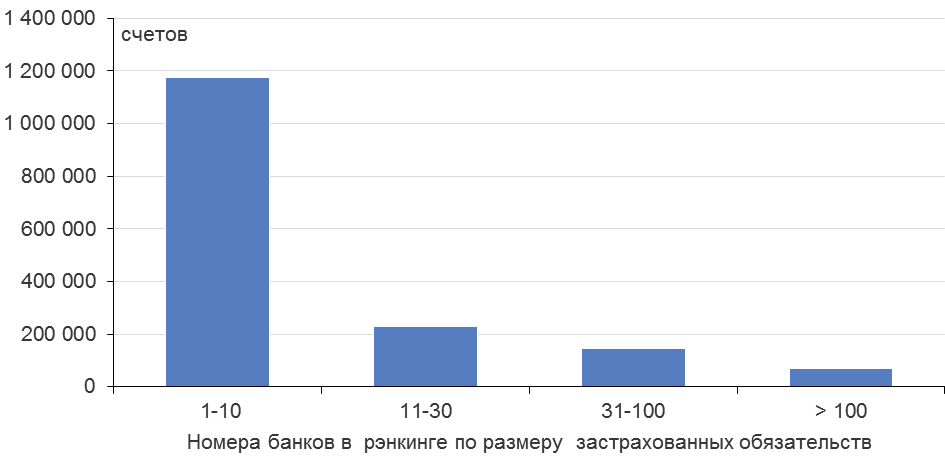
Счета с остатками свыше 1400 тыс. руб. на 01.01.2017
Система страхования вкладов в России
Система страхования вкладов в России
Система страхования вкладов в России
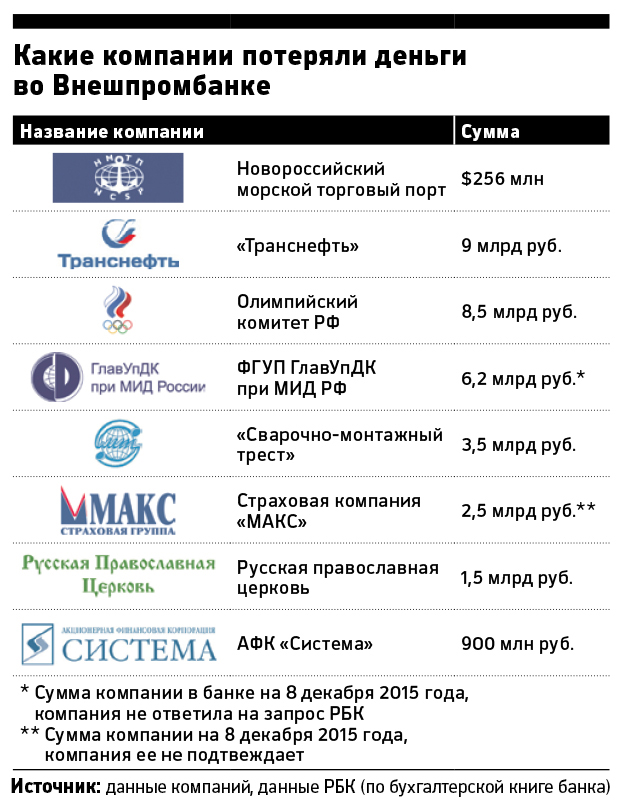
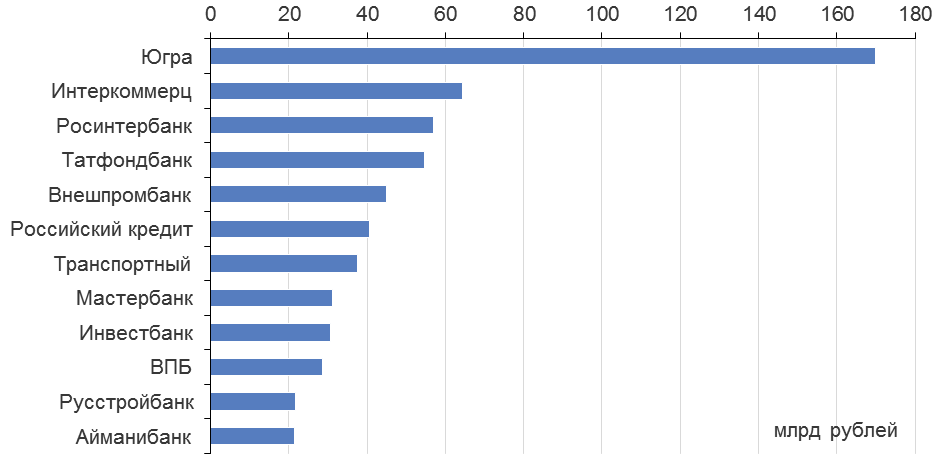
Система страхования вкладов в России - топ 10 выплат
Система страхования вкладов в России - история Татфондбанка
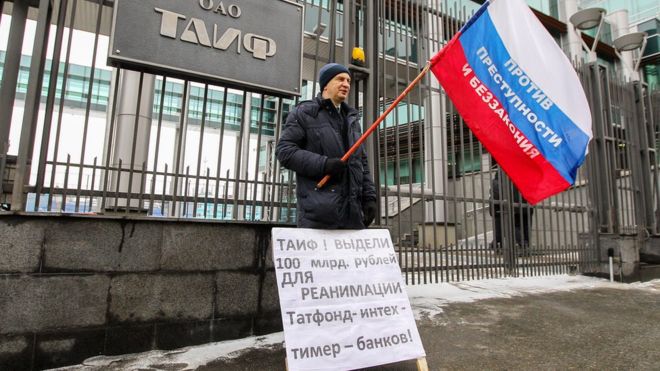
Система страхования вкладов в России - история Татфондбанка
- Татфондбанк (ТФБ) занимал 42 место по активам РФ и 2 место в Республике Татарстан. Активы на конец 2016 года = 214 млрд рублей, собственный капитал = 27 млрд рублей.
- Среди акционеров банка: правительство РТ (8,6%), другие компании, аффилированные с региональными властями.
- В течение 2016 года на рынке появляются новости о проблемах с ликвидностью ТФБ, в том числе и за счет фактического использования банка в качестве института развития для финансирования инвестиционных проектов.
- В декабре 2016 года ТФБ ввел ограничения на досрочное снятие вкладов. 15 декабря Банк России ввел временную администрацию.
- 3 марта 2017 года Банк России отозвал лицензию ТФБ. По данным временной администрации, размер отрицательного капитала банка на момент отзыва лицензии составлял примерно 97 млрд рублей.
- В марте 2017 года в Татарстане прошли митинги вкладчиков, требовавших отменить решение ЦБ об отзыве лицензии и санировании банка.
- В 2017 году были задержаны ряд топ-менеджеров ТФБ, включая председателя правления банка.
Система страхования вкладов
- Система страхования вкладов, которая призвана защитить интересы вкладчиков и обеспечить финансовую стабильность, может привести к противоположным последствиям.
- Более высокие уровни страхования вкладов могут стимулировать более рискованное поведение банков.
- Международные исследования показывают, что эксплицитное страхование вкладов увеличивает вероятность финансовых кризисов.
- Необходимо находить меры, которые будут стимулировать менеджеров и акционеров банков заботиться о сохранности депозитов.
Регулирование и надзор финансовой системы
- Регулирование устанавливает специфические правила, которые руководители банков обязаны соблюдать.
- Надзор обеспечивает общий контроль над деятельностью финансовых институтов.
- Требования по раскрытию информации обеспечивают внешний контроль над деятельностью финансовых учреждений.
Эволюция подходов к регулированию финансовой деятельности
- Международные стандарты регулирования банковской деятельности (Базель 1,2,3) призваны обеспечить единые подходы в разных странах.
- Развитие новых технологий в финансовой сфере снижает издержки и предоставляет удобство для клиентов, но усложняет традиционное регулирование. К примеру, каким образом осуществлять регулирование крипто-валют. Мнения различаются от уголовной ответственности до полной либерализации операций.
- Макропруденциальное регулирование призвано обеспечить комплексный подход к финансовой стабильности.
Сопоставление макро- и микропруденциального подходов
Микропруденциальная политика – снижения риска каждого участника финансовой системы. Макропруденциальная политика – комплекс мер, направленных на минимизацию риска системного финансового кризиса.
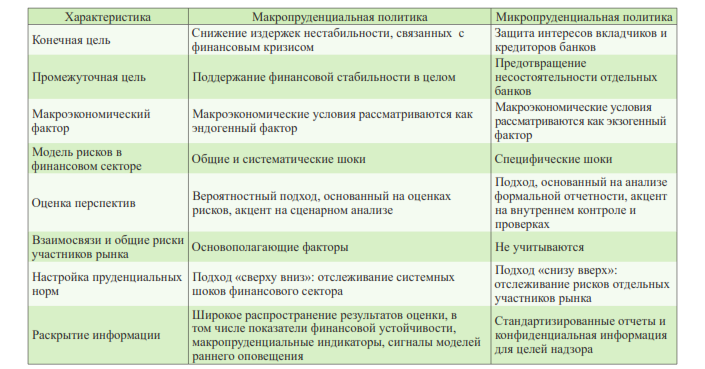
Макропруденциальный подход к регулированию
- Общее воздействие (common exposure) – если слишком много участников системы подвержены сильному воздействию одного риск-фактора, то это делает систему в целом чувствительной к шоку этого фактора. Участники могут иметь непосредственно подвержено воздействию фактора или косвенным образом – через риск на других участников системы. Крупные участники более тесно взаимосвязаны и являются более крупным источником системного риска.
- Процикличность – взаимодействие между финансовой и экономической активностью взаимно усиливает друг друг и может привести к неустойчивым бумам и кризисам.
- Подход – дополнительный буфер к капиталу, фактически дополнительные требования к достаточности капитала в зависимости от размеров банка и/или от фазы экономического цикла.
Вопросы для обсуждения -1
Почему некоторые финансовые институты, такие как пенсионные фонды и страховые компании, не так подвержены набегам как банки?
Почему банковская система более регулируемый сектор экономики по сравнению с другими отраслями?
Поясните, почему чтобы избежать финансового кризиса, власти не должны защищать каждое финансовое учреждение от банкротства? Или должны? Каковы преимущества и недостатки обоих подходов?
Должен ли центральный банк как кредитор последней инстанции осуществлять регулирование всей финансовой системой? Какие могут быть за и против?
Вопросы для обсуждения -2
Если риски для банка связаны с возможным оттоком вкладов, какие действия менеджеры банка могут предпринять, чтобы снизить эти риски?
Регуляторы традиционно обязуются банки поддерживать определенный уровень капитала по отношению к активам. В каких случаях такие требование могут быть НЕэффективными?
Какую политику можно предпринять, чтобы избежать недобросовестного поведения акционеров банка с точки зрения привлечения депозитов за счет повышенных ставок по вкладам, вывода активов и банкротства банка в дальнейшем?
Вопросы для обсуждения -3
Какие меры можно предложить для того, чтобы уменьшить проблему moral hazard в системе страхования вкладов?
Каким образом макро-пруденциальное регулирование может уменьшить системный риск в финансовой системе?
Вы - ЦБ. К вам обратился банк "Цветочный", у которого активы составляют 10 млрд рублей - по большей части, это кредиты. Обязательства составляют 8 млрд рублей. Банк столкнулся с оттоком депозитов и обратился к вам за кредитом. Предоставите ли вы кредит и почему?
Нужно ли регулировать крипто-валюту и как это лучше делать? Что следует ограничить? Что ввести?